Le leasing est-il intéressant pour un jeune conducteur ?
Obtenir son permis de conduire est une étape importante, souvent synonyme de liberté et d’autonomie. Mais lorsqu’il s’agit de choisir sa première voiture, une question se pose rapidement : faut-il acheter un véhicule ou opter pour le leasing ? Avec des mensualités qui peuvent sembler accessibles et la possibilité de conduire une voiture récente, le leasing attire de plus en plus d’automobilistes, notamment les jeunes conducteurs. Pourtant, cette solution de financement présente aussi certaines contraintes qu’il est important de connaître avant de s’engager. Alors, le leasing est-il réellement intéressant pour un jeune conducteur ? Quels sont ses avantages, ses limites et les critères à prendre en compte pour faire le bon choix ? Groupe Féline vous aide à y voir plus clair.
Qu’est-ce que le leasing automobile ?
Le leasing automobile permet d’utiliser un véhicule pendant une durée déterminée en échange de loyers mensuels. Contrairement à un achat classique, vous n’êtes pas immédiatement propriétaire de la voiture. Il existe deux principales formules de leasing :
-
La location avec option d’achat (LOA) : vous louez le véhicule pendant une période définie et pouvez choisir de l’acheter à la fin du contrat, à un prix fixé dès la signature.
-
La location longue durée (LLD) : vous utilisez le véhicule pendant la durée prévue au contrat, puis vous le restituez au loueur. Cette formule ne prévoit généralement pas d’option d’achat.
Ces deux solutions permettent de conduire une voiture récente sans avoir à financer immédiatement la totalité de son prix. Elles impliquent néanmoins des engagements contractuels, notamment concernant le montant des loyers, la durée de location et le kilométrage autorisé. Pour un jeune conducteur, le choix entre LOA, LLD et achat classique dépend avant tout du budget disponible, des habitudes de déplacement et des projets à moyen terme.
Quels sont les avantages du leasing pour un jeune conducteur ?
1. Accéder à une voiture récente avec un budget maîtrisé
Lorsqu’on débute dans la vie active, il n’est pas toujours facile de mobiliser plusieurs milliers d’euros pour acheter une voiture. Le leasing permet d’étaler le coût d’utilisation du véhicule sous forme de mensualités. Selon le modèle choisi et les conditions du contrat, cette solution peut permettre de prendre le volant d’une citadine récente, généralement adaptée aux trajets quotidiens et aux premières années de conduite. Il faut toutefois rester vigilant : un loyer attractif ne signifie pas nécessairement que le véhicule revient moins cher sur l’ensemble de la période. Le premier loyer, l’éventuel apport, l’assurance et les frais annexes doivent également être pris en compte.
2. Profiter d’un véhicule adapté à ses besoins
Les besoins d’un jeune conducteur peuvent évoluer rapidement. Une première voiture sert parfois principalement à se rendre au travail ou à suivre ses études, avant de devenir indispensable pour des déplacements plus fréquents. Avec un contrat de leasing, il est possible de choisir un véhicule correspondant à ses besoins actuels pour une durée déterminée. À la fin du contrat, la restitution du véhicule peut permettre d’envisager un autre modèle, sous réserve des conditions de la nouvelle offre. Cette flexibilité peut être intéressante si vos besoins évoluent, mais elle ne signifie pas que vous pouvez changer de voiture librement en cours de contrat. Une résiliation anticipée peut entraîner des frais importants.
3. Limiter certaines dépenses d’entretien selon la formule choisie
Certains contrats de leasing proposent des prestations complémentaires, comme l’entretien ou l’assistance. Lorsqu’elles sont incluses, elles permettent de mieux anticiper certaines dépenses liées à l’utilisation du véhicule. Pour un jeune conducteur qui découvre encore les frais associés à une voiture, cette prévisibilité peut représenter un avantage. Attention toutefois : l’entretien n’est pas systématiquement compris dans le loyer. Il est donc essentiel de vérifier précisément les prestations incluses, les exclusions et les éventuels frais restant à votre charge.
Quels sont les inconvénients du leasing pour un jeune conducteur ?
Si le leasing présente des avantages, il ne constitue pas automatiquement la solution la plus économique, en particulier lorsque le budget est limité.
1. Le coût de l’assurance jeune conducteur
L’assurance automobile représente souvent une dépense importante pour les conducteurs novices. En raison de leur manque d’expérience, ils peuvent être soumis à une surprime d’assurance, dont le montant dépend notamment de leur situation et de leur historique d’assurance. Or, le choix d’une voiture en leasing ne supprime pas cette contrainte. Le véhicule doit être assuré et le contrat de location peut imposer des garanties complémentaires, comme une couverture tous risques. Avant de signer, il est donc recommandé de demander plusieurs devis d’assurance pour le modèle envisagé. Un loyer mensuel raisonnable peut rapidement peser sur le budget si la prime d’assurance est élevée.
2. Un kilométrage limité
Les contrats de LOA et de LLD prévoient généralement un kilométrage maximal sur la durée de location. Si vous dépassez cette limite, des frais supplémentaires peuvent être appliqués. Cette contrainte mérite une attention particulière si vous utilisez votre voiture pour vous rendre au travail, effectuer de longs trajets ou rentrer régulièrement dans votre région d’origine. Il est donc préférable d’estimer votre kilométrage annuel avant de choisir une offre. Un contrat adapté à vos habitudes sera plus facile à respecter et limitera le risque de frais imprévus.
3. Des frais possibles au moment de restituer le véhicule
À la fin du contrat, le véhicule doit généralement être rendu dans un état conforme aux conditions prévues. Les dégradations dépassant l’usure normale, les dépassements kilométriques ou un retard de restitution peuvent entraîner une facturation. Pour un conducteur novice, les risques de rayures, de petits chocs ou de dommages lors des manœuvres peuvent être une préoccupation supplémentaire. Il est donc important de consulter les conditions de restitution avant de s’engager et de comprendre comment seront évalués les éventuels dommages.
4. Un engagement financier sur plusieurs années
Leasing ne signifie pas absence d’engagement. En signant un contrat, vous vous engagez à régler les loyers pendant une période définie. Si votre situation professionnelle ou personnelle change, si vos revenus diminuent ou si vous n’avez plus besoin du véhicule, mettre fin au contrat avant son terme peut s’avérer coûteux. Pour un jeune conducteur dont la situation financière est encore susceptible d’évoluer, il est essentiel de conserver une marge de sécurité dans son budget.
Leasing ou achat d’une première voiture : que choisir ?
Le bon choix dépend principalement de vos priorités et de votre capacité à assumer les dépenses automobiles sur la durée.
Le leasing peut être intéressant si :
-
Vous souhaitez conduire une voiture récente sans payer immédiatement la totalité de son prix.
-
Vous disposez de revenus réguliers permettant d’assumer les loyers et l’assurance.
-
Vous connaissez approximativement vos besoins en kilomètres.
-
Vous appréciez l’idée de restituer le véhicule ou, en LOA, de pouvoir l’acheter à la fin du contrat.
L’achat d’une voiture d’occasion peut être préférable si :
-
Votre budget mensuel est limité.
-
Vous souhaitez éviter un engagement locatif de plusieurs années.
-
Vous recherchez un véhicule que vous pourrez conserver aussi longtemps que nécessaire.
-
Vous souhaitez disposer d’une plus grande liberté concernant le kilométrage et la restitution.
Une voiture d’occasion achetée comptant peut notamment éviter les loyers mensuels. Il faut cependant prévoir son entretien, ses réparations éventuelles et sa décote, ainsi que le coût de l’assurance. Il n’existe donc pas de solution universellement meilleure : l’objectif est de trouver le véhicule et le mode de financement qui correspondent réellement à votre situation.
Comment bien choisir son leasing quand on est jeune conducteur ?
Avant de signer un contrat, quelques vérifications permettent d’éviter les mauvaises surprises.
Établir un budget automobile complet
Ne vous limitez pas au montant affiché dans l’offre. Calculez le coût global en intégrant :
-
Le premier loyer majoré ou l’apport éventuel.
-
Les loyers mensuels.
-
L’assurance automobile.
-
Le carburant ou la recharge électrique.
-
L’entretien et les réparations non inclus.
-
Le stationnement, les péages et les autres frais d’utilisation.
-
Les éventuels frais de restitution.
Cette estimation vous donnera une vision plus réaliste de la dépense mensuelle et vous aidera à déterminer si le véhicule est compatible avec vos revenus.
Choisir un véhicule adapté à son expérience
Pour une première voiture, une citadine compacte, facile à manœuvrer et raisonnable en puissance peut être un choix pertinent. Il est également judicieux de comparer le coût d’assurance de plusieurs modèles avant de prendre une décision. Le prix du véhicule ne doit pas être le seul critère : la consommation, les équipements de sécurité et la facilité de stationnement comptent aussi au quotidien.
Comparer la LOA, la LLD et le crédit automobile
Prenez le temps de comparer plusieurs propositions sur une même durée et pour des véhicules comparables. Pour la LOA, regardez notamment le prix de rachat prévu à la fin du contrat si vous envisagez de conserver la voiture. Pour la LLD, vérifiez les prestations incluses et les conditions de restitution. Pour un crédit automobile, comparez le coût total du financement et les dépenses liées à la propriété du véhicule. Une comparaison pertinente doit porter sur le coût global, et non uniquement sur la mensualité la plus basse.
Alors, le leasing est-il vraiment intéressant pour un jeune conducteur ?
Oui, le leasing peut être une solution intéressante pour un jeune conducteur, à condition que le budget soit suffisamment solide et que le contrat soit adapté à ses besoins.
Il permet d’accéder à une voiture récente et de répartir les dépenses dans le temps. En contrepartie, il impose des limites de kilométrage, des conditions de restitution et un engagement financier qu’il faut pouvoir respecter. Pour un jeune conducteur qui dispose de revenus réguliers, connaît ses habitudes de déplacement et souhaite renouveler régulièrement son véhicule, la LOA ou la LLD peut être une option pertinente.
À l’inverse, si le budget est serré ou si les besoins risquent d’évoluer rapidement, l’achat d’une voiture d’occasion peut offrir davantage de souplesse financière. Chez Groupe Féline, l’essentiel est de prendre le temps de comparer les solutions disponibles afin de choisir un véhicule et un financement cohérents avec votre situation. Une première voiture doit avant tout vous permettre de prendre la route sereinement, sans déséquilibrer votre budget.
Vous envisagez de financer votre première voiture ? Découvrez les solutions proposées par Groupe Féline et prenez le temps d’étudier les conditions de chaque offre avant de vous engager.
D'AUTRES ARTICLES
Guide d'achat
Écologie et mobilité durable
20 octobre 2026
Comment moins polluer au volant ? 7 habitudes à changer dès aujourd’hui
Électriques et hybrides
13 octobre 2026
Entretien voiture électrique en 2027 : les points à vérifier et le budget à prévoir
Tendances automobile
30 septembre 2026
Citroën Ami : la mobilité électrique des collégiens et lycéens dès 14 ans
Offres automobile
30 septembre 2026
Citroën : découvrez la gamme de véhicules utilitaires 100% renouvelée
Écologie et mobilité durable
15 septembre 2026
Malus au poids 2026 : quels véhicules sont concernés et pourquoi ?
Guide d'achat
8 septembre 2026
Fourgon, fourgonnette ou pick-up : quel utilitaire choisir pour son entreprise ?
Offres automobile
7 septembre 2026
Rent A Car : location de voiture dans le Grand Est, découvrez les meilleurs itinéraires pour un week-end
Guide d'achat, Véhicules d'occasion
25 août 2026
Les meilleures offres de voitures d’occasion en septembre 2026 : notre sélection Groupe Féline
Entretien et maintenance
18 août 2026
Contrôle technique : les 6 défauts qui peuvent vous coûter cher et comment les éviter
Électriques et hybrides, Guide d'achat
18 août 2026
Voiture électrique : combien coûte réellement une recharge à domicile en 2026 ?
Électriques et hybrides, Guide d'achat
12 août 2026
Peugeot e-5008 : l’incontournable SUV familial idéal pour les vacances ?
Actualité automobile
12 août 2026
Téléphone au volant, vitesse, sanctions : ce qui change pour les automobilistes en 2026
Entretien et maintenance
6 août 2026
Les voyants du tableau de bord : lesquels nécessitent un arrêt immédiat ?
Guide d'achat
6 août 2026
Les 7 équipements indispensables qui améliorent vraiment votre confort au quotidien
Guide d'achat, Tendances automobile
15 juillet 2026
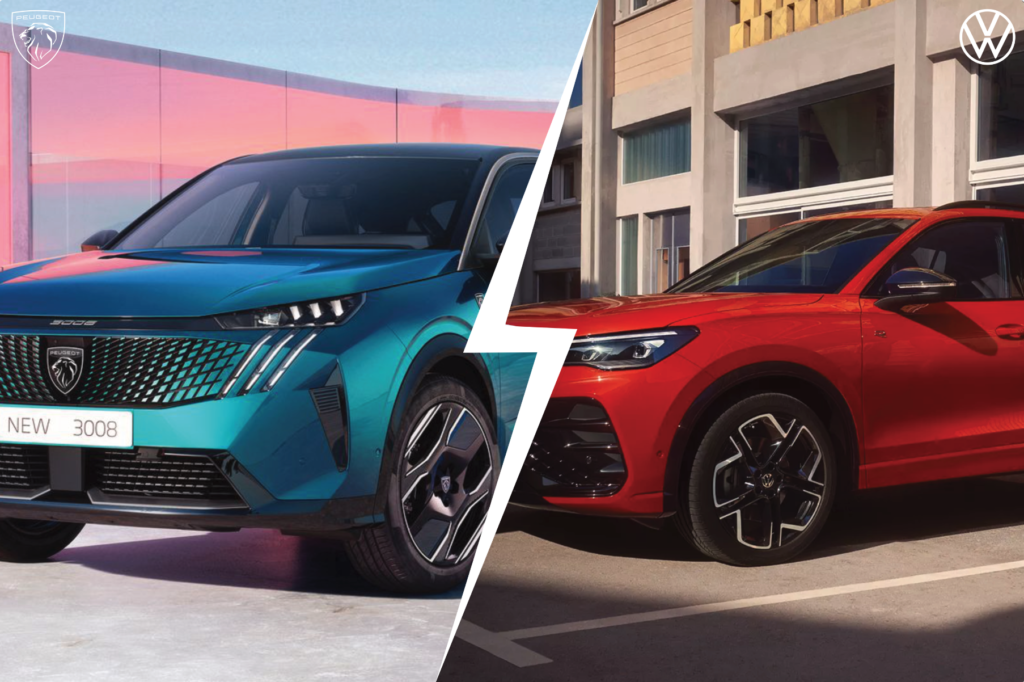
Peugeot 3008 vs Volkswagen Tiguan : quel SUV familial choisir en 2026 ?
Actualité automobile, Tendances automobile
3 juillet 2026
Reprise de votre voiture : comment est calculée sa valeur en 2026 ?
Guide d'achat, Offres automobile
3 juillet 2026
Leasing social 2026 : préparez votre dossier dès maintenant avec le Groupe Féline
Écologie et mobilité durable, Entretien et maintenance
26 juin 2026
Départ en vacances : que faut-il vérifier sur son véhicule avant de prendre la route en toute sécurité ?